Nueva York, 12 feb (batalladeideas.com).- La cercanía, casi fraternal, del líder con el individuo más influyente del planeta puede ser un aspecto significativo para los intereses de una compañía. Principalmente si este último es Donald Trump, quien no solo recompensa la lealtad con beneficios personales, sino que también ignora los posibles conflictos de interés.
No obstante, una vez que se apagan las luces y el confeti electoral deja de caer, los inversores buscan seguridades como casi siempre: en el estado de resultados y sus proyecciones futuras. Esa constituye la principal debilidad de Tesla, el punto más vulnerable de los Siete Magníficos, y ahora está al borde de salir del club del billón de dólares.
El fabricante de automóviles eléctricos ha tenido dos meses difíciles de recordar. Desde sus cimas del 17 de diciembre, la acción ha disminuido un 31,5% de su valor, mientras que el S&P 500 y el Nasdaq tecnológico han estado prácticamente estables durante ese tiempo. Esa inclinación a operar por debajo del mercado, que ya la ha situado en cifras negativas en lo que va de 2025, se ha intensificado luego de la publicación de unos resultados insatisfactorios a finales de enero.
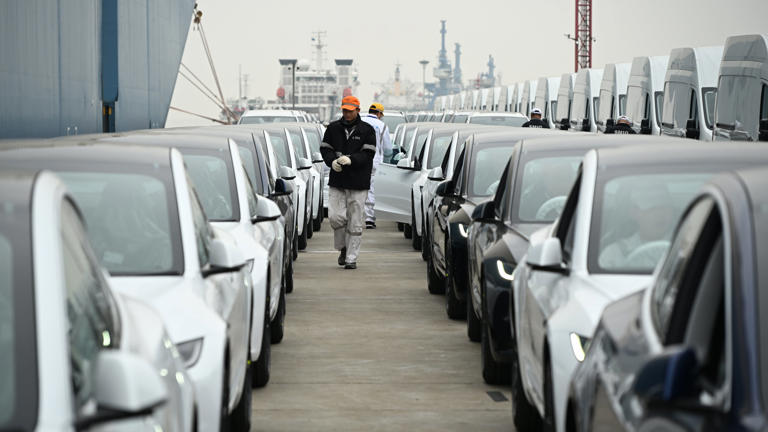
Los ingresos totales aumentaron un 2% en el cuarto trimestre, pero se sostuvieron levemente en positivo gracias al sector de almacenamiento y generación de energía, mientras que los relacionados con sus vehículos disminuyeron un 8%, lo cual la empresa atribuyó a las reducciones de precios en sus automóviles Model 3, Model Y, Model S y Model X.
Es complicado hallar una métrica que sea superior. En los últimos tres meses, el beneficio antes de intereses e impuestos (EBIT) alcanzó los 1.580 millones, en contraste con el consenso de 2.700 millones, y el margen neto fue del 6,2%, inferior al 9,9% previsto. Las ganancias disminuyeron un 53% durante el total de 2024, alcanzando los 7.091 millones de dólares.
Eso está generando un brusco reajuste de expectativas, y hacia la baja. La estimación de ganancias para 2025, de acuerdo al consenso de analistas reunido por Bloomberg, ha disminuido un 30%: de los 14.725 millones proyectados hace un año, a los 10.242 millones actuales, y los ingresos se han recortado un 14%: de 132.800 millones a 113.468 millones que el mercado descontó ahora.
El nuevo cálculo se produce con Tesla en Bolsa a múltiplos mucho más altos que los de sus rivales directos: su acción está valorada a 120 veces los beneficios estimados para 2025, en comparación con las nueve veces de Toyota, las seis de Ford y las cuatro de Volkswagen. La capitalización de mercado de Tesla, que supera ligeramente el billón de dólares, es tres veces mayor que la de esos tres competidores en conjunto.
Esto implica que el mercado continúa creyendo en la narrativa de que su capacidad de expansión es considerablemente superior; sin embargo, esa estricta valoración, más habitual en una start-up que en una empresa consolidada, la hace susceptible a descensos mucho más acentuados si no cumple con las expectativas o surgen dificultades en el trayecto.
Con Informacion de CINCO DIAS